A hirdetés ára és a többi költség
Ez kitalált oktatási történet. Egy férfi egy használt autó hirdetését nézi, és felírja azt az árat, amelyet hajlandó kifizetni. Az autó megfelel az igényeinek, de mielőtt felvenné a kapcsolatot az eladóval, megnyitja a háztartás kiadási tervét is. Nemcsak a vásárlást akarja kiszámolni, hanem a biztosítást, az üzemanyagot, a parkolást, a szervizt és a lehetséges javításokat is. Csak egy ilyen összkép mutatja meg, belefér-e az autó fenntartása a számlák és a háztartás egyéb szükségletei mellé.
Az első reflexből a szereplő egyszerű tervet ír. Ha az autó például 28 000 PLN-be kerül, az nem azonos a gépkocsizás teljes kiadásával. Ezért külön tételeket vesz fel a folyó költségekre, és átnézi, melyek jelentkeznek minden hónapban, és melyek ritkábban. Ez a gondolkodás megfelel a költségvetés általános elvének: a bevételeket, a kiadásokat és a költségkategóriákat egy választott időszakra kell egymás mellé tenni, nem egyetlen nagy kiadásra támaszkodni.
A havi számla nem ér véget az üzemanyagnál
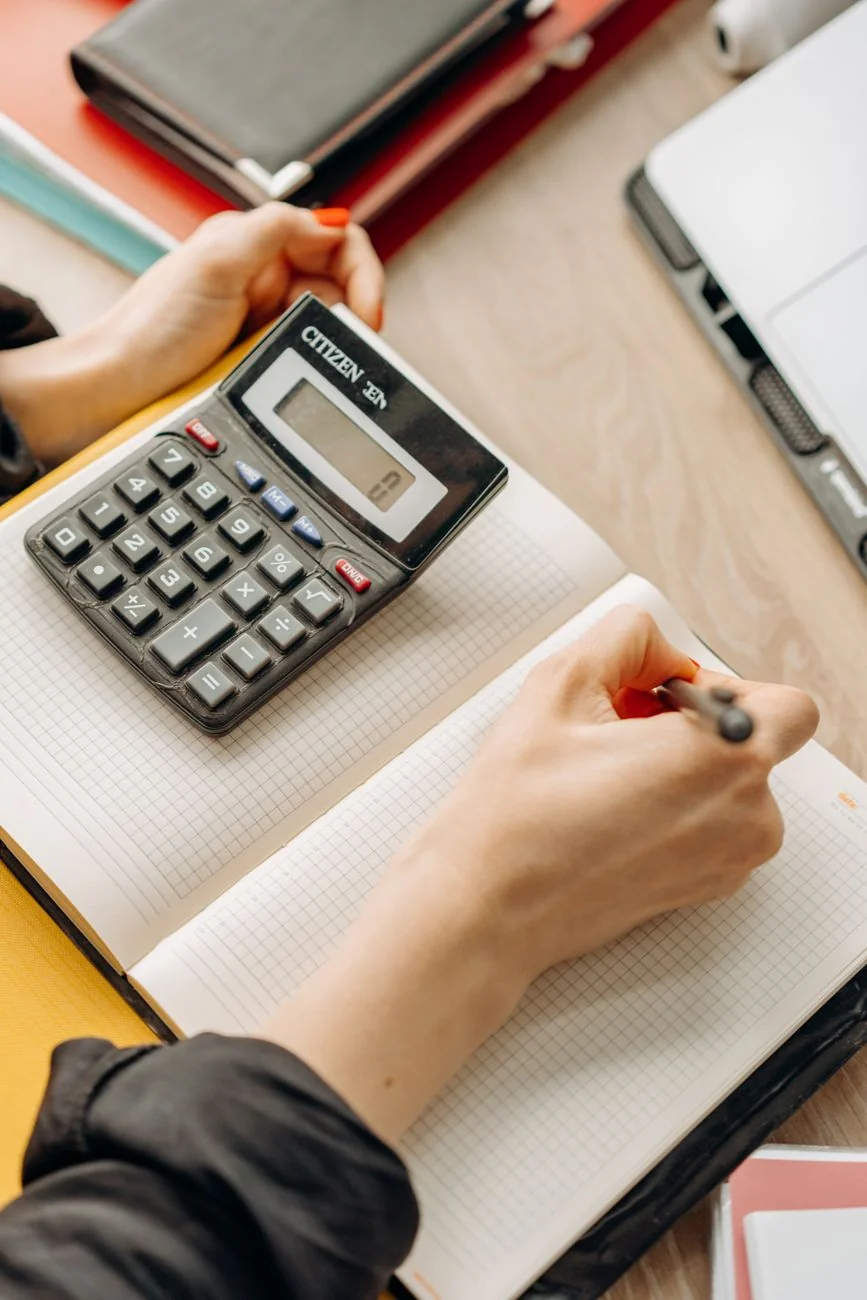
A tervben négy hétköznapi tétel jelenik meg: üzemanyag, parkolás, szervizre való félretétel és tartalék az apró javításokra. A szereplő kizárólag oktatási példaszámokat vesz fel: havi 500 PLN üzemanyagra, 120 PLN parkolásra, 180 PLN szervizre átlagosan, és 150 PLN tartalékként az apró hibákra. Ez együtt havi 950 PLN, mielőtt hozzáadódna a biztosítás és az esetleges egyéb költségek. Ez a feljegyzés egyszerű gyakorlat, nem nyilatkozat egy konkrét autómodellről.
Itt látszik a kiadások rendszeres áttekintésének értelme. Ha az autó többe kezd kerülni, mint tervezték, ezt egy-két hónap után könnyebb észrevenni, mint egy év múlva. A szereplő ezért minden fizetést külön ír fel, nem csak egyetlen összesített összeget. Így össze tudja vetni, mely kiadások állandók, és melyek szezonálisan nőnek. Ez a gyakorlati megközelítés segít elkerülni a meglepetést, amikor a számlán magasabb számla vagy a használathoz kötődő hirtelen kiadás jelenik meg.
A vásárlás nem lezárja, hanem megnyitja a következő döntéseket
Az autó megvétele előtt a szereplő észreveszi, hogy a költségvetést tovább kell vezetni, nem megállni a szerződés aláírásánál. A biztosítás, a műszaki állapot vizsgálata, a kopó alkatrészek cseréje és a nem tervezett javítások nem kiegészítők, hanem az autó birtoklásának szokásos elemei. Fontos tanulság: az autó megkönnyítheti a mindennapokat, de közben a kiadásokat a költségvetés egy helyéről sok másikra viszi át. Maga a vételár még nem mondja meg, pénzügyileg kényelmes lesz-e az autó.
Külön tervet igényel a tartalék. A szereplő nem feltételezi, hogy a hiba biztosan egy adott hónapban következik be, de elfogadja, hogy megtörténhet, és érdemes helyet hagyni neki a tervben. A saját helyzetre tervezés elvének megfelelően nem univerzális összeget állapít meg, hanem a nélkülözhetetlen kiadásokhoz és a jövedelem stabilitásához igazítja. Ez a megközelítés nem ígér problémamentes autózást, de csökkenti a pénzügyi káosz kockázatát.
A jó döntéshez nyugodt összehasonlítás kell
A szereplő nem veszi meg az autót az első hirdetés után azonnal. Először több ajánlatot hasonlít össze, megnézi a dokumentumok állapotát, elemzi a használat teljes költségét, és felteszi magának a kérdést, hogy az autó valóban megfelel-e az igényeinek. Ez különbözteti meg az átgondolt vásárlást az impulzívtól. Az autó vonzónak tűnhet, de ha a költségvetés nem bírja az üzemanyagot, a parkolást és a szervizt, a döntés hosszabb távon túl költséges lesz.
A terv utolsó szakaszában a szereplő elveti azt a feltevést, hogy „majd csak alakul valahogy”. Ehelyett költséglistát készít, és megnézi, a havi kiadások beleférnek-e a háztartási költségvetésbe anélkül, hogy más szükségleteket szorítanának ki. Azt az elvet fogadja el, hogy az autó csak akkor kényelmes, ha a teljes költségét előre kiszámolták, nem csak a vásárlás után.
A második döntés a vásárlás után: megtartani az autót, vagy visszatérni a B tervhez
A szereplő megvette a használt autót, de ez nem zárja le a döntési folyamatot. Néhány hét után összeveti a valós kiadásokat a korábbi tervvel, és azt látja, hogy a havi költség egyenetlenebb, mint gondolta. Az egyik hónapban nagyobb szervizszámla jelenik meg, a másikban magasabb üzemanyagkiadás, mert az autó plusz utakra is szolgál. A szereplő már nem csak azt kérdezi: „futja-e a vásárlásra?”, hanem elsősorban azt: „futja-e ennek az autónak a fenntartására anélkül, hogy más szükségleteket feláldoznék?”. Ez fontos elmozdulás a gondolkodásban, mert pénzügyileg nem az egyszeri kiadás számít, hanem annak hatása az egész költségvetésre az időben.
A gyakorlatban két lehetséges kiút jelenik meg. Az első: megtartani az autót, de korrigálni a költségvetést: korlátozni a kevésbé fontos kiadásokat, növelni a javítási tartalékot, és kategóriákra bontani a fizetéseket, hogy látszódjon, hol tűnik el a legtöbb pénz. A második: elismerni, hogy az autó túl költséges, és megfontolni a közlekedési terv megváltoztatását, mielőtt pénzügyi feszültség keletkezne. Ez nem feltétlenül kudarc. Néha jobb döntés eladni az autót vagy lemondani a további rá költésről, mint a költségvetést újabb és újabb vágásokkal „menteni”. Ez az értékelés megfelel annak az elvnek, hogy a valós költségeket a rendelkezésre álló eszközökkel vetjük össze, nem pusztán a tárgy birtoklásának vágyával.
Egyszerű döntési lap: mit ellenőrizz a vásárlás előtt és után
A szereplő egyszerű lapot készít, amely illúziók nélkül segít az autóra nézni. Az első részben felírja a vételárat, a biztosítást, az üzemanyagot, a parkolást, a szervizt és a javítási tartalékot. A másodikba kérdéseket ír: helyettesíti-e az autó a fontos kiadásokat, vagy csak kényelem, indokolják-e a tervezett utak a fenntartását, és marad-e biztonságos tartalék a számlán az összes állandó költség kifizetése után. Egy ilyen laphoz nem kellenek bonyolult eszközök. Elég egy papír, egy táblázat vagy egy egyszerű fájl ahhoz, hogy lássuk, belefér-e az autó a pénzügyekbe, vagy túl erősen terheli azokat. Ez a gyakorlat különösen akkor hasznos, amikor a vásárlás utáni érzelmek még erősek, és minden következő kiadást könnyű igazolni.
A terv következő változatában a szereplő három alternatívát hasonlít össze. Az első: megtartani az autót, és elfogadni a magasabb költségeket, de csak a többi kiadás tudatos korlátozásával. A második: eladni az autót, és visszatérni egy olcsóbb közlekedési módhoz. A harmadik: megtartani az autót, de ritkábban használni, hogy csökkenjen az üzemanyag és a kopás. Mindegyik lehetőség másképp hat a háztartási költségvetésre, ezért a következményeiket érdemes felírni, nem csak a kényelmet ösztönösen megítélni. Ezzel a megközelítéssel a döntés kevésbé impulzív, és pénzügyileg rendezettebb lesz. A szereplő nem tesz úgy, mintha az autó magától „megtérülne”, hanem megnézi, melyik megoldás illik valóban a helyzetéhez.
AZ OLVASÁSTÓL A GYAKORLATIG
Kérdések a következő lépéshez
- A vásárlási modellben nemcsak az autó ára szerepel, hanem a biztosítás, a szerviz, az üzemanyag, a parkolás és a javítások is?
- A költségeket külön írták fel, hogy az állandók elváljanak a szezonálisaktól?
- Csak oktatási példaszámok és következetes számtan szerepel?
- A történet világosan mutatja, hogy a vételár csak a költségvetés kezdete?
Források és további olvasnivaló
- A kiadások tervezése és ellenőrzése, avagy a saját pénz kezelésének ereje ↗
- Pénzkölcsönzés és pénzügyi tartalék. Az adósság mindig ellenőrzés alatt ↗
Oktatási anyag, nem egyéni pénzügyi, befektetési vagy jogi tanács. A példák és a fényképek szemléltető jellegűek. A hivatkozások nem jelentenek együttműködést a megnevezett intézményekkel.